
Éviction commerciale et évaluation de fonds de commerce : retraitement de l’EBE | Revue Loyers & Copropriété, Adeline Desthuilliers & Philippe Favre-Réguillon
Éviction commerciale (art. L. 145-14 C. com.) et évaluation de fonds de commerce : retraitement de l’EBE, choix et limites des multiples
Synthèse de l’étude d’Adeline Desthuilliers, expert-comptable, expert en évaluation immobilière REV-TEGOVA, expert près la cour d’appel d’Amiens, et de Philippe Favre-Réguillon, expert en évaluation immobilière REV-TEGOVA, MRICS, expert près la cour d’appel de Lyon (18 août 2026).
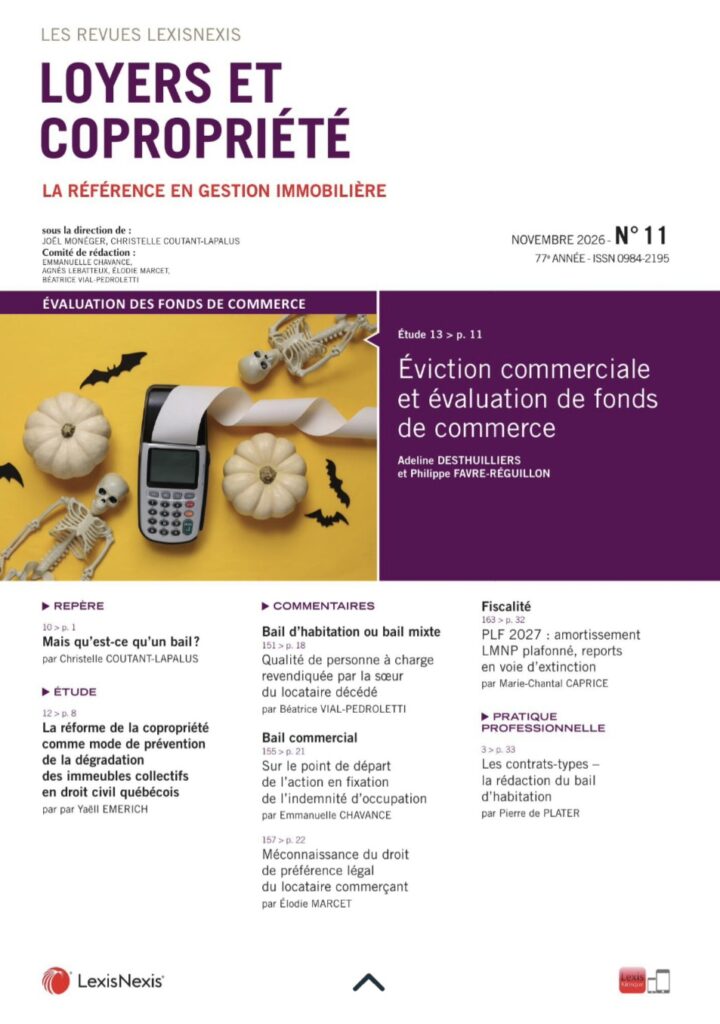
Parution dans la Revue Loyers et copropriété, novembre 2026, n° 11.
Par un arrêt du 26 février 2026 (n° 23/06212), la cour d’appel de Paris retient de « privilégier l’évaluation par la méthode du résultat » pour fixer une indemnité d’éviction. L’approche par l’excédent brut d’exploitation (EBE) est désormais d’une pratique courante : elle valorise le fonds de commerce selon le seul critère qui, au fond, justifie sa valeur, sa profitabilité. Encore faut-il que l’EBE soit correctement retraité et que le multiple appliqué lui soit cohérent.
L’essentiel à retenir
- Retraiter l’EBE, c’est reconstituer une rentabilité normale, normative et durable, sur le périmètre exact du fonds.
- L’EBE moyen se calcule sur les trois derniers exercices, jusqu’à six admis en jurisprudence.
- Le loyer se retraite à la valeur locative statutaire, non à la valeur de marché.
- L’indemnité de trouble commercial correspond le plus souvent à trois mois d’EBE moyen.
- Les multiples d’EBE doivent être issus de bases de données, par secteur et localement.
- Le multiple de finançabilité sert de contrôle de cohérence, jamais de méthode autonome.
1. L’EBE normatif : une exigence de normalité
Qu’est-ce que l’excédent brut d’exploitation ?
L’EBE, assimilé à l’EBITDA, figure dans les soldes intermédiaires de gestion (SIG).
Il mesure la rentabilité brute de l’exploitation, avant dotations aux amortissements et provisions, hors autres produits et charges de gestion, hors résultat exceptionnel et hors politique de financement.
Pourquoi retraiter l’EBE d’un fonds de commerce ?
Tel qu’il ressort des comptes, l’EBE reflète la gestion personnelle de l’exploitant.
Le retraiter consiste à neutraliser ce qui n’est pas représentatif du fonctionnement ordinaire du fonds pour ne conserver que sa capacité bénéficiaire durable, base fiable à laquelle appliquer un multiple.
La méthode de l’expert
- La moyenne est établie sur les trois derniers exercices, ou les plus représentatifs ; la jurisprudence admet d’aller jusqu’à quatre, cinq, voire six exercices, avec une pondération de 1 à 3 selon les années.
- La démarche est structurée : visite du fonds, interrogation écrite du dirigeant et de son expert-comptable, comparaison des ratios à ceux de la profession, analyse de l’évolution sur trois exercices.
- En l’absence de SIG détaillés, l’expert immobilier peut recourir à un sapiteur expert-comptable (art. 278 CPC). L’absence de données produites ne justifie pas de renoncer à la méthode.
- Le retraitement n’est pas l’application mécanique d’une grille : il reste proportionné à son impact réel.
2. Les principaux postes de retraitement de l’EBE
Périmètre, marge commerciale et stocks
Le second établissement ou la seconde activité éventuellement compris dans les comptes sont isolés.
La marge est comparée au taux de la profession, un écart n’imposant pas en soi une correction. La réalité du stock est vérifiée ; l’évaluation se fait stocks non compris.
Le loyer
La lecture du bail relève d’un expert en propriété commerciale.
On retient la valeur locative statutaire du Code de commerce, et non la valeur locative de marché. Aucun retraitement n’est à opérer si aucun motif de déplafonnement n’est identifié au terme du bail. Si l’exploitant est propriétaire de ses murs, ou s’il verse un loyer de convenance à une SCI familiale, une charge locative normative est reconstituée.
Un EBE retraité négatif, par exemple du fait d’un loyer anormalement bas, ne laisse que la valeur du droit au bail, valeur plancher de l’indemnité principale.
Crédit-bail, sous-traitance et honoraires
Le retraitement du crédit-bail n’est pas systématique : la redevance est réintégrée puis ventilée sous l’EBE en amortissement et charge financière.
Pour la sous-traitance et l’intérim, seul le surcoût conjoncturel est retraité. Les honoraires récurrents sont conservés, les honoraires exceptionnels neutralisés, et les management fees comparés au prix d’un prestataire tiers.
Charges somptuaires et charges de personnel
Les dépenses de confort personnel (art. 39-4 CGI) sont neutralisées.
Les charges de personnel doivent correspondre au travail effectivement fourni : on ajoute le poste non rémunéré, on exclut le surcoût et on normalise les salaires des proches.
La rémunération du dirigeant
Le sursalaire est neutralisé ; un coût de remplacement normatif est reconstitué si le dirigeant se rémunère sur dividendes.
En pharmacie, le multiple s’applique par convention à un EBE « reconstitué » avant rémunération des titulaires. En location gérance, la redevance est réintégrée et la rémunération du dirigeant déduite.
3. Les limites du retraitement
Le retraitement relève d’une lecture économique et ne préjuge en rien de la déductibilité fiscale de la charge.
L’EBE retraité doit être confronté aux investissements à prévoir : matériel, mise aux normes, vétusté, travaux différés. Surtout, les multiples de marché sont le plus souvent établis à partir de comptes non retraités : appliquer un multiple « brut » à un EBE fortement retraité introduit un biais de cohérence que l’évaluateur doit documenter et corriger.
4. EBE et indemnité de trouble commercial
L’EBE intervient aussi dans le calcul des indemnités accessoires de l’article L. 145-14 du Code de commerce.
L’indemnité de trouble commercial, qui compense le préjudice subi pendant le déménagement et la réinstallation, est évaluée sur la base d’un mois (départ en retraite du preneur), un mois et demi, deux ou, le plus souvent, trois mois d’EBE moyen, durée désormais considérée conforme aux usages.
5. Le choix du multiple d’EBE
Le multiplicateur fut longtemps compris entre 2 (voire 1) et 8, ou même 10.
Ces fourchettes, opposant « fonds de travail » et « fonds de capitaux », ont été qualifiées d’arbitraires dès 1982 par l’administration fiscale, faute de base statistique.
À l’ère de la data et de l’IA, les multiples sont extraits du traitement de bases de données consolidées (www.evaluation-fonds-de-commerce.fr). L’expert retient le coefficient approprié au fonds expertisé, localement et par secteur, et si besoin à l’aide d’une Géolocalisation adaptée, selon ses spécificités et son potentiel, dans le respect de la valeur marchande exigée par l’article L. 145-14.
Par construction, l’EBE ignore l’impôt, les intérêts d’emprunt et la participation : il peut être déconnecté de la capacité réelle de remboursement de l’acquisition.
6. Le multiple de finançabilité : un contrôle de cohérence
L’approche par la capacité d’emprunt applique à l’EBE retraité un abattement forfaitaire et prudent de 15 à 25 %, afin de mesurer la part disponible pour rembourser la dette d’acquisition.
Exemple chiffré
Hypothèses : EBE retraité de 18 000 €, abattement de 15 %, prêt sur 7 ans à 4 %, financement à 70 % et apport de 30 %.
- Capacité de remboursement : 18 000 € x 0,85 = 15 300 € par an.
- Emprunt maximal : 15 300 x [1 – (1,04)^-7] / 0,04, soit environ 91 831 €.
- Valeur maximale de l’investissement : 91 831 / 0,70, soit environ 131 200 €.
- Multiple de finançabilité : 131 200 / 18 000, soit environ 7,3 fois l’EBE.
Utile en complément ou en l’absence de références de cession, ce multiple ne vaut qu’en recoupement : employé seul, il ne peut suffire judiciairement, car il est trop marqué par les contraintes financières de la seule exploitation.
Conclusion
Retraiter l’EBE, ce n’est pas embellir un compte de résultat : c’est reconstituer la rentabilité normale, normative et durable d’un fonds de commerce, sur un périmètre exact. Cette base n’est qu’un point de départ. Sa cohérence avec le multiple doit être vérifiée à chaque étape, et le résultat confronté aux autres approches expertales.
Favre-Réguillon Expertises – www.favre-reguillon-expertises.fr
19 avenue Cabias
69004 Lyon (F)
10 rue de la Tour
74000 Annecy (F)
1 pl. de la Libération
73000 Chambéry (F)